Les événements climatiques extrêmes deviennent de plus en plus fréquents et intenses, bouleversant tant l’agriculture que le secteur des assurances. Face à cette réalité, les agriculteurs et les assureurs doivent s’adapter pour rester résilients. Comment les nouvelles pratiques agricoles peuvent-elles répondre aux défis du climat ? Quelles solutions d’assurance sont mises en place pour protéger les exploitations agricoles face à la volatilité climatique ? Cet article explore les enjeux et les réponses nécessaires pour naviguer dans cet environnement délicat.
1. L’impact des événements climatiques extrêmes sur l’agriculture
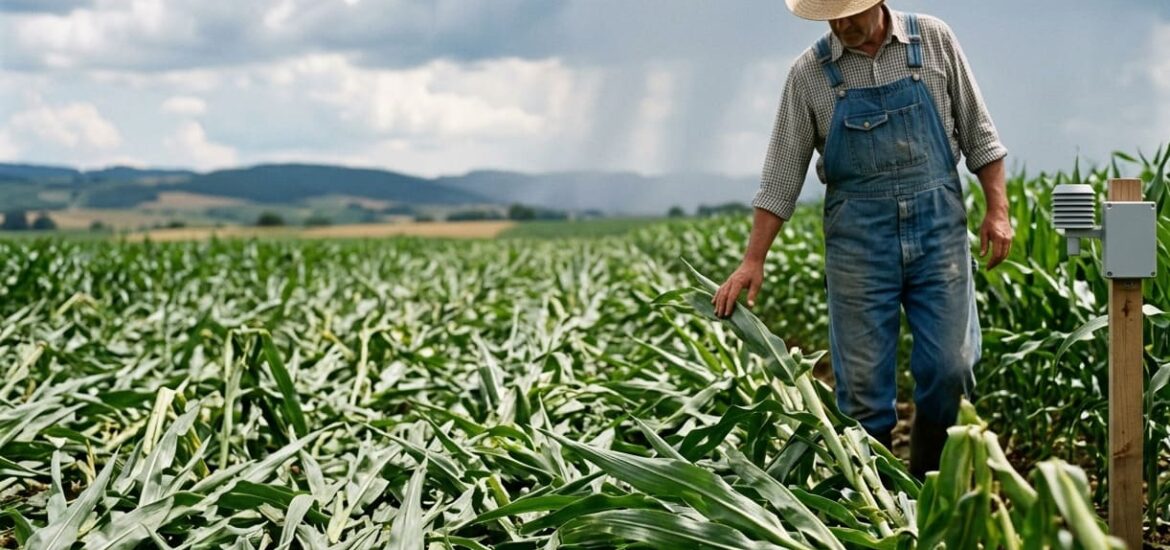
Les événements climatiques extrêmes, tels que les sécheresses, les inondations et les tempêtes, ont des conséquences désastreuses pour l’agriculture. Ces phénomènes perturbent non seulement les pratiques agricoles, mais affectent également la sécurité alimentaire. Par exemple, la sécheresse peut réduire considérablement les rendements des cultures, entraînant des pertes économiques majeures pour les agriculteurs.
Les agriculteurs se trouvent confrontés à un défi de taille : s’adapter rapidement à des conditions en constante évolution. Ce besoin d’adaptation se traduit par des investissements dans des techniques agricoles plus durables et résistantes. L’agroécologie, par exemple, propose des solutions comme la rotation des cultures, l’utilisation de cultures couvre-sol et la conservation des sols, ce qui permet d’améliorer la résilience des exploitations face aux changements climatiques.
De plus, le développement de variétés de plantes plus résistantes aux conditions extrêmes est de mise. Des programmes de recherche mettent au point des semences capables de supporter des températures élevées ou d’être moins vulnérables aux maladies, parfois exacerbées par des conditions climatiques défavorables. Ces innovations sont indispensables pour garantir la sécurité alimentaire, surtout dans des régions sensibles aux impacts du climat.
2. Les défis pour le secteur des assurances agricoles
Alors que les risques climatiques augmentent, le secteur de l’assurance doit également évoluer. L’assurance agricole, qui vise à protéger les agriculteurs contre les pertes de récolte, se heurte à des difficultés accrues liées aux événements climatiques extrêmes. Historiquement, les modèles d’assurance étaient basés sur des données historiques, mais ces dernières deviennent rapidement obsolètes avec l’intensification des aléas climatiques.
Par ailleurs, le coût des sinistres augmente, ce qui met en péril la viabilité économique des assureurs. En 2024, 48 événements à risque ont été recensés en France, dont un nombre alarmant d’inondations et d’orages. Dans ce contexte, les assureurs doivent multiplier les évaluations de risque afin d’adapter leurs produits et leurs tarifs.
La complexité des événements climatiques exige l’utilisation de modèles prédictifs de plus en plus sophistiqués. Des outils modernes d’évaluation, tels que la modélisation géomatique, permettent d’analyser les données géographiques et climatiques afin d’anticiper les impacts potentiels. Cela aide les assureurs à proposer des couvertures plus adaptées aux réalités du terrain.
3. L’importance de l’assurance paramétrique
Une des solutions innovantes qui émergent pour faire face aux risques climatiques est l’assurance paramétrique. Contrairement aux assurances classiques, qui indemnisent après la survenue d’un dommage, l’assurance paramétrique se déclenche à partir de paramètres définis à l’avance, comme des seuils de température ou de précipitations. Cette approche permet une indemnisation plus rapide et simplifiée pour les agriculteurs.
Ce modèle rassure les exploitants agricoles en leur offrant une couverture immédiate face à des événements tels que la sécheresse ou la grêle. Par exemple, si des pluies en dessous d’un seuil déterminé sont enregistrées, l’assurance se déclenche automatiquement sans nécessiter la vérification des dégâts. Cela permet aux agriculteurs de maintenir leur activité et de planifier l’avenir avec plus de sérénité.
Cette solution a le potentiel d’atteindre les agriculteurs dans les zones les plus vulnérables, qui sont les moins assurés en raison des coûts des polices d’assurance traditionnelles. En intégrant des méthodes de modélisation avancées, les compagnies d’assurance peuvent ajuster leurs offres pour mieux répondre aux besoins des agriculteurs, dans une démarche collaborative et proactive.
4. Prévention et sensibilisation des agriculteurs face aux risques climatiques
La sensibilisation et l’information jouent un rôle clé pour aider les agriculteurs à mieux se préparer aux événements climatiques extrêmes. Les assureurs peuvent faire bien plus que simplement indemniser les sinistres : ils ont également un rôle essentiel dans la sensibilisation des exploitants aux risques climatiques et dans la promotion de pratiques agricoles durables.
Par exemple, les compagnies d’assurance, comme Covéa, mettent à disposition des systèmes d’alerte qui informent les agriculteurs des événements climatiques imminents via des SMS ou des emails. Ces outils permettent aux agriculteurs d’agir rapidement pour protéger leurs cultures. De plus, des plateformes d’information peuvent offrir des conseils pratiques sur la gestion des exploitations face aux risques climatiques.
En renforçant la formation et l’accès à des ressources pédagogiques, les agriculteurs peuvent mieux comprendre les enjeux climatiques auxquels ils font face. Cette approche proactive est essentielle, car elle leur permet de développer des stratégies de résilience et d’adaptation face aux incertitudes du climat. Une meilleure préparation peut réduire les pertes économiques et garantir la pérennité des exploitations agricoles.
5. Vers une résilience régionale : un effort collectif nécessaire
La coopération entre les acteurs du secteur agricole et les institutions d’assurance est primordiale pour construire une résilience régionale face aux événements climatiques. Il ne suffit pas que chaque agriculteur prenne des mesures individuelles : il faut que des efforts collectifs soient mis en place pour rompre le cycle de vulnérabilité. C’est notamment par des partenariats public-privé que l’on peut aider davantage les agriculteurs à faire face aux aléas climatiques.
Des initiatives peuvent inclure la création de fonds d’indemnisation spécifiques pour les catastrophes naturelles, facilitant ainsi un soutien commun. Cette solidarité est essentielle pour permettre une couverture adéquate et éviter que certains exploitants ne se retrouvent sans protection face à des événements dévastateurs. De plus, les gouvernements doivent favoriser l’accès à des financements pour encourager les pratiques agricoles résilientes.
Les collectivités locales peuvent également jouer un rôle dans la sensibilisation des citoyens aux enjeux du changement climatique. En promouvant des projets d’infrastructure adaptés et en investissant dans la recherche agronomique, ces initiatives de développement durable favoriseront une agriculture plus résiliente. Il est temps d’adopter une vision systémique afin de garantir un avenir durable pour l’agriculture face à la volatilité climatique.
Ce qu’il faut retenir
En réponse à la volatilité climatique croissante, l’agriculture et le secteur des assurances doivent innover et collaborer. La résilience, tant au niveau individuel qu’organisationnel, s’impose pour affronter les défis d’aujourd’hui et de demain.


